Avec un chiffre d’affaires de 144,55 milliards de FCFA en 2024, le marché gabonais des assurances affiche des performances financières qui contrastent avec la faible couverture des populations et les interrogations sur la place accordée aux cadres nationaux dans les postes de direction. Pour Papa Koumba Mboula, notable de la vallée de la Nyanga, Vigie du peuple et ancien cadre d’une maison d’assurance, certains acteurs du secteur semblent davantage préoccupés par la rentabilité de leurs activités que par la protection des Gabonais et la valorisation des compétences locales. À l’heure où les nouvelles autorités affichent leur volonté de restaurer la dignité nationale, le secteur des assurances ne peut continuer à se soustraire au débat sur la souveraineté économique et la justice sociale.
Le marché gabonais des assurances génère des milliards de FCFA, mais la majorité des citoyens demeure exposée aux conséquences financières des accidents de la vie. Ce paradoxe est au cœur de la dénonciation de Papa Koumba Mboula, notable de la vallée de la Nyanga, Vigie du peuple et ancien cadre d’une maison d’assurance. Son constat est sans détour : comment justifier qu’un secteur aussi rentable reste aussi peu accessible aux populations qu’il est censé protéger ?
Les chiffres donnent la mesure de l’enjeu. Le marché gabonais des assurances a enregistré un chiffre d’affaires de 144,55 milliards de FCFA en 2024, contre 135 milliards en 2023, soit une progression de 7,1 %, selon les données du Tableau de bord de l’économie gabonaise 2025-2026. Pourtant, Papa Koumba Mboula avance que moins de 5 % de la population gabonaise serait assurée. Si ce taux est confirmé par les statistiques officielles, il révélerait un déséquilibre profond : d’un côté, un marché qui prospère ; de l’autre, une population qui reste largement privée des mécanismes de protection financière auxquels elle devrait pouvoir accéder.
Un marché qui prospère, un peuple qui reste vulnérable : voilà le paradoxe qui interpelle.


Qu’en est-il du père de famille qui décède en laissant ses proches sans ressources ?
Pour Papa Koumba Mboula, l’assurance au Gabon semble trop souvent fonctionner au bénéfice des grandes entreprises, notamment dans les secteurs pétrolier, minier et forestier, où certaines couvertures sont obligatoires ou imposées par les exigences contractuelles. Ces contrats, financièrement intéressants pour les compagnies, constituent une part importante de leur activité. Mais qu’en est-il du citoyen ordinaire ?
Qu’en est-il du père de famille qui décède en laissant ses proches sans ressources ? De cette mère dont la maison part en fumée faute d’une assurance habitation accessible ? Du planteur qui perd toute sa récolte sans pouvoir bénéficier d’une couverture agricole ? Du pêcheur ou du petit commerçant dont l’activité disparaît à la suite d’un sinistre ?
Pour ces Gabonais, l’assurance demeure souvent un luxe plutôt qu’un instrument de protection. Le secteur peut multiplier les performances commerciales sans que cette réussite se traduise par une amélioration tangible de la sécurité économique des ménages.
C’est précisément là que se situe la critique : à quoi sert une industrie de l’assurance florissante si elle ne parvient pas à protéger plus largement les citoyens du pays dans lequel elle exerce ses activités ? La recherche du profit est légitime dans une économie de marché. Mais lorsque la logique commerciale laisse durablement de côté les populations aux revenus modestes, la question de la responsabilité économique et sociale des acteurs du secteur devient incontournable.
La critique de Papa Koumba Mboula vise également la gouvernance des compagnies d’assurances. Selon lui, les capitaux étrangers occupent une place prépondérante dans la propriété de ces entreprises, tandis que les cadres gabonais peinent à accéder aux postes de direction générale.
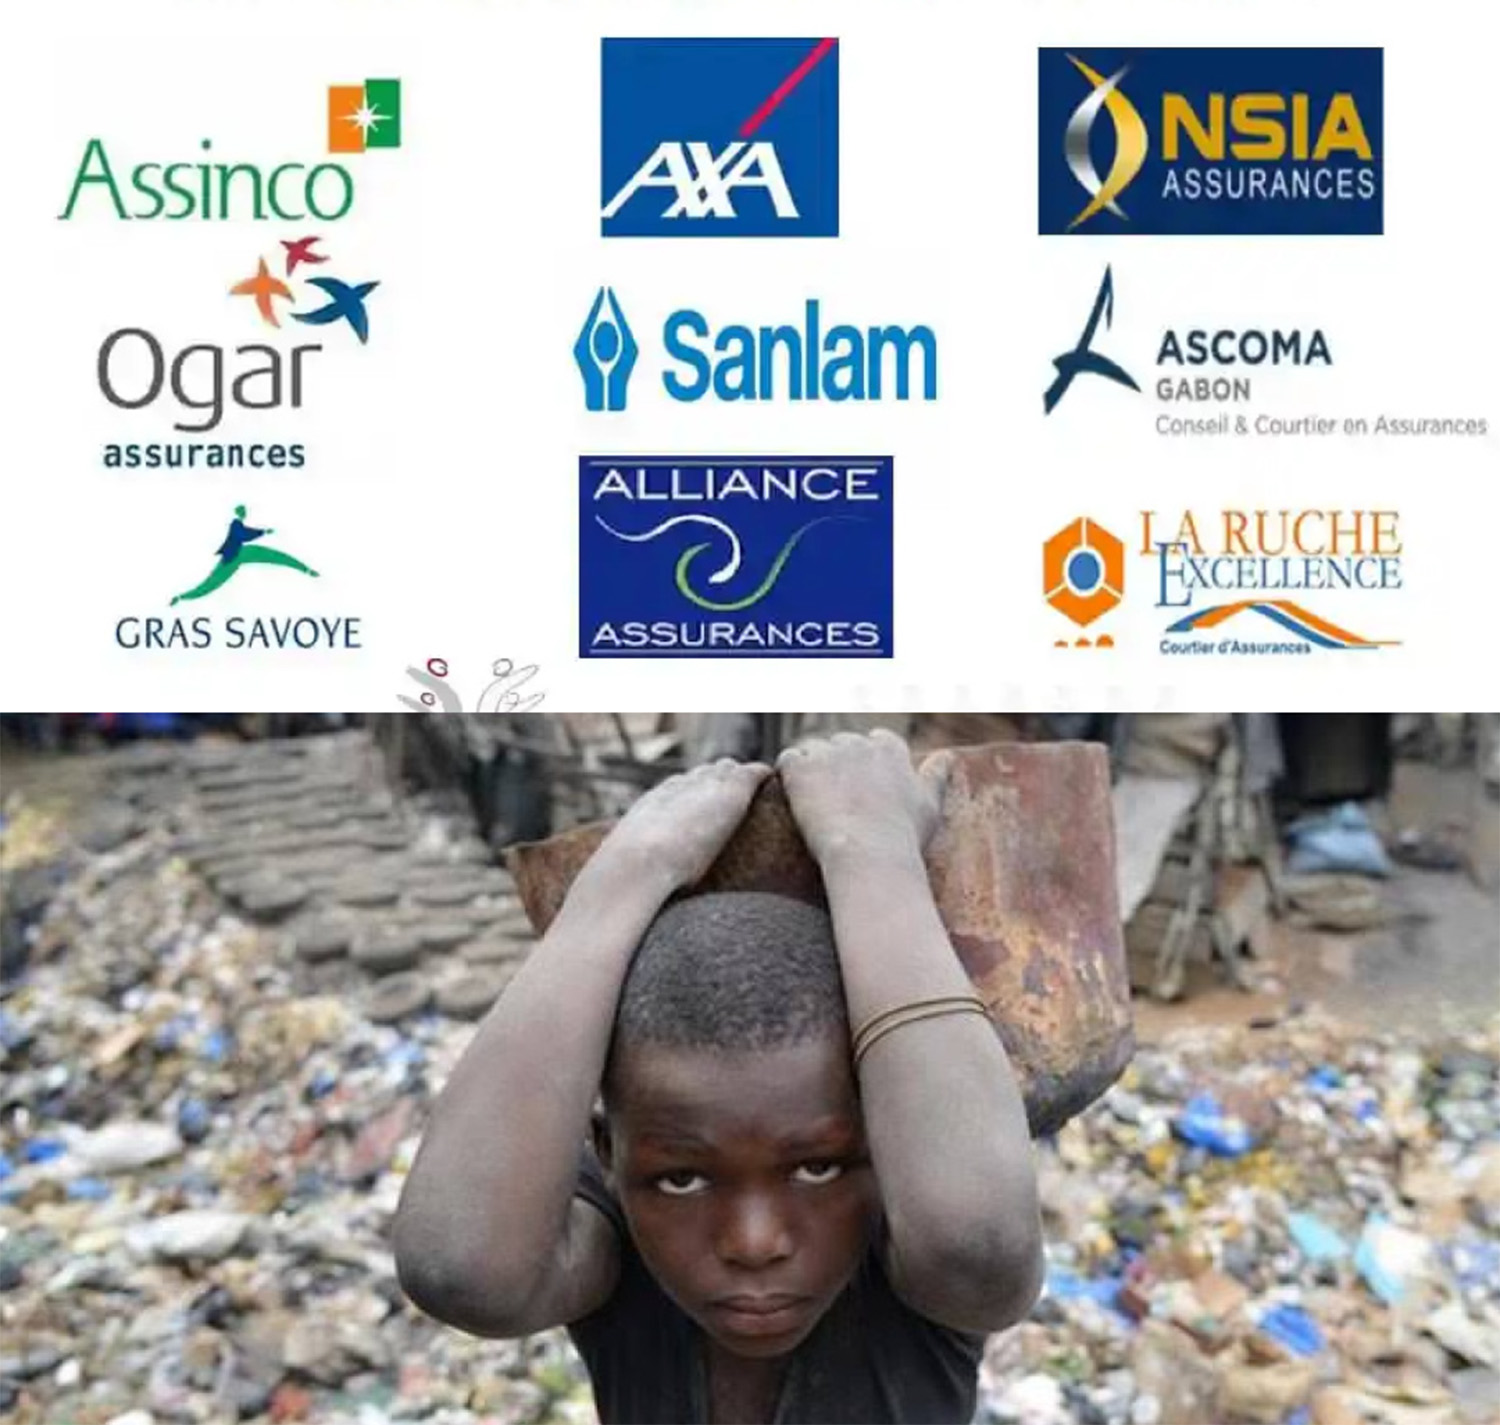
Il cite notamment SUNU, groupe d’origine sénégalaise dirigé localement par un Gabonais, AXA, groupe français également dirigé au Gabon par un Gabonais, NSIA Vie, groupe ivoirien dirigé localement par un Ivoirien, NSIA Non-Vie, également d’origine ivoirienne mais dirigée par un Sénégalais, ainsi que SANLAM ALLIANZ, dont le directeur général, Ismaël Coulibaly, est de nationalité guinéenne.
Ces exemples alimentent une interrogation fondamentale : les compétences gabonaises bénéficient-elles réellement des mêmes possibilités d’accès aux responsabilités dans leur propre pays ?
Il ne s’agit pas de faire de la nationalité d’un dirigeant un motif de condamnation. Un dirigeant étranger peut être compétent, performant et parfaitement légitime dans ses fonctions. Le problème apparaît lorsque les professionnels nationaux ont le sentiment que leur progression est freinée par des critères qui ne reposent pas exclusivement sur la compétence, l’expérience et les résultats.

Pour Papa Koumba Mboula, cette situation mérite d’être examinée avec sérieux. Comment promouvoir la dignité nationale et la valorisation du capital humain si les cadres gabonais, pourtant formés et expérimentés, ne disposent pas de perspectives équitables d’accès aux postes de décision dans les entreprises qui exercent sur leur territoire ?
Les professionnels qui partagent cette préoccupation contestent notamment l’argument selon lequel les cadres gabonais ne posséderaient pas l’expertise nécessaire pour diriger les compagnies d’assurances. Ils rappellent que ces cadres sont formés dans les mêmes écoles spécialisées d’Afrique et d’Europe que leurs homologues des autres pays francophones d’Afrique subsaharienne.
Ils soulignent également leur contribution au fonctionnement quotidien des entreprises. Gestion des contrats, traitement des sinistres, développement commercial, suivi des clients et réalisation des objectifs : les cadres gabonais occupent de nombreuses fonctions opérationnelles et techniques et participent aux résultats enregistrés par les compagnies.
Dès lors, une question dérangeante s’impose : si ces professionnels sont suffisamment compétents pour assurer le fonctionnement quotidien des entreprises et contribuer à leurs résultats, pourquoi cette compétence ne serait-elle pas également reconnue lorsqu’il s’agit de leur confier les plus hautes responsabilités ?
Pour Papa Koumba Mboula, invoquer un prétendu déficit général d’expertise locale sans examiner les parcours individuels, les qualifications et les résultats obtenus revient à enfermer les cadres gabonais dans une suspicion permanente. Une telle approche, si elle était avérée, serait difficilement conciliable avec les ambitions nationales de valorisation des compétences et de restauration de la dignité des citoyens.
La restauration de la dignité nationale ne saurait toutefois se traduire par une exclusion systématique des dirigeants étrangers. Elle suppose plutôt des règles de recrutement transparentes, une égalité réelle des chances, la promotion des talents nationaux et une exigence identique de résultats pour tous les dirigeants, quelle que soit leur nationalité.
L’autre sujet de préoccupation concerne l’offre de produits d’assurance. Dans l’arrière-pays, l’ouverture d’une agence ne constitue pas nécessairement une preuve d’inclusion. Encore faut-il que les habitants puissent accéder à des contrats adaptés à leurs besoins et à leurs capacités financières.
Le Gabon compte des planteurs, des agriculteurs, des pêcheurs, des commerçants et de nombreux travailleurs indépendants dont les revenus sont souvent irréguliers et les activités exposées à des risques importants. Or, ces populations ont besoin de solutions spécifiques : microassurances, couvertures agricoles accessibles, assurances pour les activités de pêche et de commerce, assurances habitation à primes abordables et produits de prévoyance destinés aux familles.
Ne pas développer suffisamment ces offres, c’est laisser des milliers de personnes supporter seules les conséquences financières d’événements qui peuvent les faire basculer dans la précarité. C’est aussi se priver d’une possibilité d’élargissement du marché, car une assurance accessible peut répondre à un besoin réel tout en constituant une activité économiquement viable pour les compagnies.
Les assureurs ne peuvent donc pas invoquer indéfiniment les contraintes du marché sans s’interroger sur leur capacité à innover, à adapter leurs produits et à conquérir de nouvelles catégories de clients. Les revenus modestes des populations, les contraintes géographiques et l’irrégularité des recettes constituent des difficultés réelles. Mais ce sont précisément ces réalités qui devraient inciter les professionnels à concevoir des solutions adaptées au contexte gabonais.
La critique s’étend également à l’utilisation des ressources mobilisées par le secteur. Papa Koumba Mboula estime qu’une partie de l’épargne collectée ne profite pas suffisamment à l’économie nationale et évoque les transferts de risques vers des réassureurs étrangers, notamment à Paris, Abidjan et Casablanca.
Il convient de rappeler que la réassurance internationale est un mécanisme normal de gestion des risques, indispensable à la protection financière des compagnies face aux sinistres importants. Le recours à des réassureurs étrangers n’est donc pas, en lui-même, un dysfonctionnement. Encore faut-il disposer de données précises pour mesurer les flux concernés et leur incidence sur l’économie nationale.
La véritable question est celle de la contribution globale des compagnies d’assurances au développement du Gabon. Comment renforcer les investissements locaux, soutenir les activités productives et mieux articuler la mobilisation de l’épargne avec les besoins de financement de l’économie, tout en respectant les exigences de solvabilité ?
Cette interrogation prend une dimension particulière dans le contexte de la refondation nationale portée par le président Brice Clotaire Oligui Nguema. Les attentes suscitées par la restauration de la dignité des Gabonais, la valorisation des compétences nationales et la recherche d’une plus grande souveraineté économique ne concernent pas uniquement l’administration publique ou les entreprises détenues par l’État. Elles interpellent également les acteurs privés qui occupent une place importante dans l’économie nationale.
Le secteur des assurances ne peut réclamer les avantages d’un marché en développement tout en se tenant à distance des débats sur l’inclusion économique, la protection sociale et la promotion des compétences locales. Il doit lui aussi s’interroger sur sa contribution au projet national et sur la manière dont ses performances bénéficient concrètement aux populations.
Cela ne signifie pas que les compagnies privées doivent renoncer à leur rentabilité ni que les autorités doivent se substituer à leurs dirigeants dans chaque décision de gestion. Il s’agit plutôt de rappeler qu’une entreprise durablement implantée dans un pays a intérêt à comprendre ses réalités, à investir dans son capital humain et à développer des services répondant aux besoins de sa population.
Une politique nationale plus inclusive pourrait ainsi reposer sur plusieurs priorités : la promotion des cadres gabonais sur la base de critères professionnels transparents, le développement de produits adaptés aux revenus des ménages, l’extension de la couverture assurantielle dans les zones rurales, la sensibilisation des citoyens et une contribution plus visible du secteur au financement de l’économie nationale.
La question n’est donc pas de savoir s’il faut choisir entre les investisseurs étrangers et les cadres gabonais. Elle est de déterminer comment faire en sorte que les investissements étrangers, les compétences nationales et les besoins des populations concourent au même objectif : le développement du Gabon.
Pour Papa Koumba Mboula, l’assurance doit cesser d’être perçue comme un service réservé aux entreprises disposant de moyens financiers importants. Elle doit devenir un instrument de protection accessible aux familles, aux travailleurs indépendants et aux petits producteurs. Une famille couverte contre les conséquences financières d’un décès dispose de meilleures chances de préserver ses conditions de vie. Un commerçant assuré peut envisager plus sereinement la reprise de son activité après un sinistre. Un agriculteur bénéficiant d’une couverture adaptée peut limiter les pertes qui menacent son exploitation.
La promotion des cadres gabonais peut également contribuer à cette transformation, à condition qu’elle repose sur des compétences avérées, une gouvernance rigoureuse et des objectifs mesurables. Leur connaissance du terrain, des habitudes de consommation, des contraintes financières des ménages et des réalités économiques locales constitue un atout qui mérite d’être pleinement pris en compte.
Avec un chiffre d’affaires de 144,55 milliards de FCFA en 2024, le marché gabonais des assurances dispose d’un potentiel économique considérable. Mais la réussite du secteur ne saurait se résumer aux résultats financiers des compagnies. Elle doit aussi se mesurer à sa capacité à protéger les citoyens, à accompagner les petites activités économiques et à offrir aux professionnels gabonais des perspectives équitables d’évolution.
La restauration de la dignité des Gabonais ne peut pas être un slogan réservé aux discours politiques. Elle doit se traduire dans les pratiques économiques, dans la reconnaissance des compétences nationales et dans l’accès des citoyens aux services essentiels. Le secteur des assurances est directement concerné par cette exigence.
Il appartient désormais aux compagnies, aux autorités de régulation et aux pouvoirs publics d’ouvrir un dialogue sérieux sur ces enjeux, de confronter les critiques aux données disponibles et de définir des objectifs mesurables pour améliorer la couverture assurantielle de la population.
Car le véritable scandale, s’il est confirmé que moins de 5 % des Gabonais sont assurés, ne réside pas dans la présence de capitaux étrangers en elle-même. Il réside dans le risque de voir un secteur économiquement prospère demeurer socialement inaccessible à l’immense majorité de ceux qui vivent dans le pays où il exerce ses activités.
À l’heure de la refondation nationale, les assureurs sont donc interpellés : leur réussite doit-elle se mesurer uniquement aux milliards de FCFA générés ou également au nombre de familles protégées, aux activités économiques sécurisées et aux compétences gabonaises promues ?
Pour Papa Koumba Mboula, le choix devrait être clair. Le Gabon a besoin d’un secteur des assurances qui ne se contente pas de faire des affaires au Gabon, mais qui contribue pleinement à son développement, à la protection de ses citoyens et au respect de ses compétences nationales.
Sources : Papa Koumba Mboula, notable de la vallée de la Nyanga, Vigie du peuple et ancien cadre employé d’une maison d’assurance ; Tableau de bord de l’économie gabonaise 2025-2026, pour les données relatives au chiffre d’affaires du marché en 2024. Le taux de couverture inférieur à 5 %, les appréciations relatives à la gouvernance des compagnies et les observations concernant les flux de réassurance sont attribués à la source testimoniale et nécessitent une corroboration par des données officielles ou des documents vérifiables.